Бюджет Беларуси на 2027 год принят – кому увеличат налоговые вычеты и какие льготы появятся
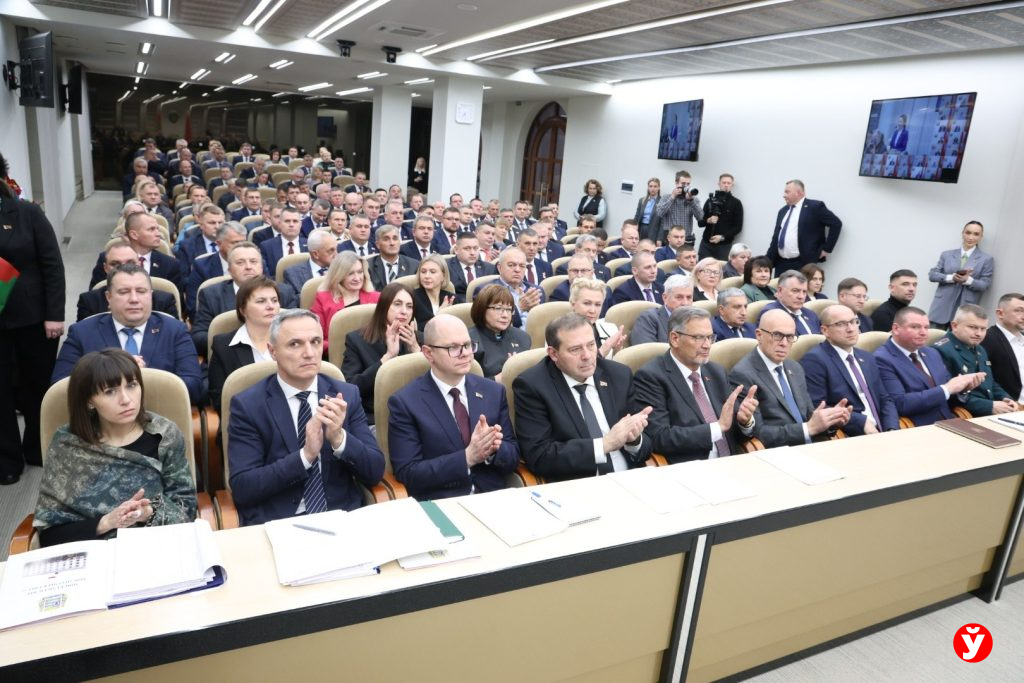
Сегодня Палата представителей Национального собрания Республики Беларусь во втором чтении приняла два важных документа — проект бюджета на следующий год и законопроект об изменении Налогового кодекса Республики Беларусь на 2027 год. Законопроект не предполагает радикального пересмотра налоговой системы: в нём заложены отдельные корректировки в сфере администрирования, индексации ставок и сроков исполнения обязательств.
Что несут изменения в Налоговом кодексе
Надо сказать, что отечественное налоговое законодательство постоянно совершенствуется, своевременно реагируя на изменения, происходящие в обществе, и касается физических лиц и бизнеса. Не стоит также думать, что раз это налоги, то государство постоянно думает, за что ещё заставить своих граждан платить.
Если говорить в целом об изменениях, касающихся физических лиц, то применительно к ним вырастут стандартные вычеты и необлагаемые налогом лимиты, будут перенесены сроки подачи налоговых деклараций и проиндексированы фиксированные ставки налогов на величину инфляции — на 6,2%.
Исходя из сказанного выше, получается, что как раз наоборот — в нынешнем законопроекте предусмотрено расширение круга лиц, имеющих право на налоговые вычеты, а также, для удобства налогоплательщиков (инновация больше касается бизнеса), корректируются сроки подачи деклараций по подоходному налогу и сдвигаются сроки его выплаты. Особое внимание уделено ставшим резонансными сборам на лечение, на которые с 1 января будут распространяться льготы.
Касаемо налоговых вычетов, то стандартный налоговый вычет увеличен для такой категории работников, как молодые специалисты, для которых величина налогового вычета подросла почти до уровня минимальной заработной платы. Да и сам перечень молодых специалистов также расширен. Согласно изменениям, внесённым в Налоговый кодекс, правами молодого специалиста будут обладать граждане Республики Беларусь, получившие образование за пределами нашей страны по международным программам и международным договорам, и, соответственно, они получат право на налоговый вычет. Величина налогового вычета с учётом повышения с 1 января будет составлять 964 рубля.
Эта сумма достаточно весомая. Если, например, говорить о молодом специалисте, который пришёл работать учителем в школу, то у него не будет облагаться налогами сумма, которую он заработает за половину ставки учебной нагрузки. С учётом того, как стараются нагрузить в школе молодого специалиста, не будет облагаться вообще самое малое — одна треть его зарплаты. Кстати, налоговый вычет для молодого специалиста действует на протяжении семи лет после получения первого рабочего места и не зависит от того, поднялся ли молодой человек по карьерной лестнице.
В общем же с 1 января увеличится стандартный налоговый вычет, предельный доход для общего вычета, вычет на ребёнка до 18 лет и иждивенца вырастет с 63 до 69 рублей в месяц (с такой суммы не будет платить подоходный налог работник, у которого в семье есть кто-либо неработающий, например ребёнок до 18 лет или неработающий инвалид), повышенный вычет на детей, положенный вдовам и опекунам. От роста предельного дохода для общего вычета, как и от повысившейся суммы стандартного налогового вычета, выиграют те, у кого небольшая заработная плата, а также молодые специалисты и семьи, воспитывающие детей.
Увеличивается сумма необлагаемых подоходным налогом подарков, полученных не от близких родственников, и переводов из-за границы с 6000 до 6558 рублей в год, а также подарков и материальной помощи по основному месту работы — с 3910 до 4283 рублей.
Для удобства налогоплательщиков сдвигаются крайний срок подачи декларации о доходах за предыдущий год в налоговую инспекцию — с 31 марта на 30 апреля, вручения извещений налоговой инспекции — с 30 апреля на 15 июня, а крайний срок уплаты налога переносится с 1 июня на 1 августа.
Очень важно, что приведён в соответствие с Указом Президента № 304 от 7 сентября 2026 года порядок освобождения от налога средств, собираемых на лечение граждан. Если гражданин получил безвозмездную помощь на нужды лечения, операции, приобретения медпрепаратов или лечебного питания (получателем такой помощи может быть совершеннолетний, ребёнок-инвалид или ребёнок до 18 лет) в установленном законодательством порядке, то он полностью освобождается от подоходного налога. Только есть обязательное требование — наличие специальной справки о нуждаемости в конкретном лечении. Если такая справка есть, то предельный лимит суммы для этой льготы не устанавливается.
Будет установлен лимит суммы безвозмездной помощи при отсутствии названной выше справки. С 1 января она составит 28 399 рублей в год из всех источников, то есть от всех лиц и организаций, принявших участие в сборе средств. С размера превышения такой годовой суммы придётся заплатить подоходный налог в 13%.
Ещё одно нововведение связано с продажей совместного недвижимого имущества. Сейчас действует норма, в соответствии с которой подоходный налог взыскивается с того лица, которое выступает стороной сделки или получает деньги при продаже, даже в случае, если имеется нотариально заверенное согласие на продажу второго владельца. С 1 января каждый из владельцев продаваемой недвижимости заплатит подоходный налог, исходя из половины стоимости проданного жилья, если владельцев двое, одной трети — если трое и т. д. Инновация справедлива, поскольку подоходный налог распределяется между всеми собственниками. Необходимо учесть, что подоходным налогом от продажи облагается только та недвижимость, которая продаётся второй и последующей за последние пять лет (одна квартира, как и жилой дом, дача, гараж, земельный участок, проданные в течение пяти лет, подоходным налогом не облагаются). Если же кто-то из совместных владельцев на протяжении последних пяти лет продавал свою собственную недвижимость, а теперь продаёт совместную того же вида, то он заплатит подоходный налог с половины доли своего дохода, полученного от продажи совместной собственности.
И ещё один нюанс: граждане Беларуси, постоянно проживающие за границей, как и иностранные граждане и лица без гражданства, платят подоходный налог за первый объект недвижимости, проданный в течение пяти лет. Если же владельцев несколько, то резиденты Республики Беларусь при первой продаже за пять лет подоходный налог не платят, а нерезиденты платят, исходя из суммы их доли в проданном имуществе. Например, если два брата-резидента и их сестра-нерезидент продают доставшуюся по наследству от родителей квартиру, сестра обязана заплатить налог за одну треть проданной части принадлежащей ей квартиры.
Удобства для бизнеса
Поправки в Налоговый кодекс принесут бизнесу точечные упрощения и выгоды в отдельных процедурах и режимах, в которых он работает.
Так, например, самозанятые получат больше времени на декларирование своих доходов в связи с тем, что сдвинуты графики подачи декларации и уплаты налогов. Если говорить о финансовой выгоде, то её нет, поскольку будут индексированы минимальный ежемесячный налог, уплачиваемый даже при отсутствии заказов и реализации, и ремесленный сбор.
Это же касается и ИП, ставки единого и подоходного налога для которых индексируются на 6,2%.
Для крупных организаций (обществ с ограниченной ответственностью) выгод больше всего. Одна из них связана с возможностью перехода после реорганизации на упрощённую систему налогообложения со следующего года независимо от того, в каком месяце была проведена реорганизация. Правда, сделать это смогут только те организации, которые за девять месяцев этого года не превысили порог базовой выручки, установленный в размере 2,8 миллиона рублей, то есть фирмы, у которых выручка больше, не имеют права перейти на упрощённую систему налогообложения и связанные с ней послабления.
Переход на упрощённую систему налогообложения даст возможность рассчитывать чистую прибыль без бухгалтерского учёта, исходя только из правил собственной учётной политики. Ещё одна льгота для организаций, перешедших после реорганизации на упрощённую систему налогообложения, — освобождение от налога на недвижимость при аренде стен и крыш для размещения оборудования и рекламы.
Переход на упрощённую систему налогообложения позволит избежать споров и претензий во время различного рода финансовых проверок.
Социальная направленность бюджета
Бюджет на следующий год свёрстан с дефицитом: около 60,8 млрд рублей — расходная часть и почти 59 млрд рублей — доходная, дефицит составит около 0,5% ВВП. Следует отметить, что дефицит планируется почти вдвое меньший, чем год назад: дефицит на 2026 год составлял более 4 млрд рублей. К слову, для государств ЕС уже давно норма — 3% ВВП, но некоторые из них имеют 5% с лишним уже который год.
Общий рост социальных расходов, включая зарплаты бюджетников, составит 11–12%. Образование получит больше на 17%, а медицина — на 14%.
Более 10 млрд рублей уйдут на финансирование экономики, что на 7% больше, чем в текущем году. Вырастут расходы и на научную, научно-техническую и инновационную деятельность, на национальную оборону, включая Вооружённые Силы, судебную систему и правоохранительную деятельность.
Приблизительно на 10% больше, чем в этом году, государство планирует выделить на культуру, спорт и СМИ.
При этом лимит внутреннего государственного долга на год установлен в 30,5 млрд рублей, а внешнего — 15 млрд долларов, что на 3 млрд долларов ниже, чем в этом году.
Рекомендуем