Золото пережило худший месяц за 18 лет – почему обвалились цены и чего ждать дальше
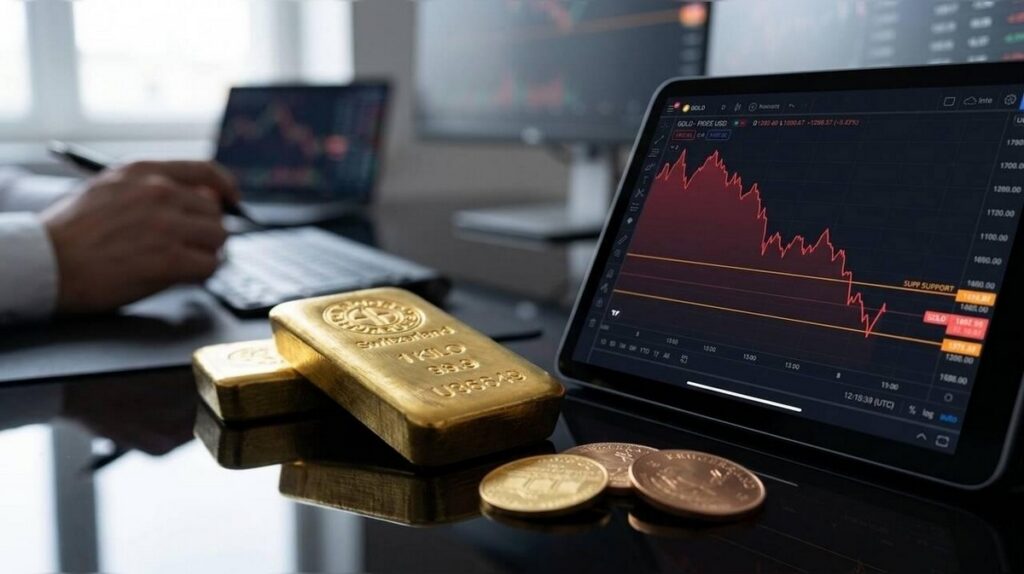
В начале года котировки золота били рекорды, а в начале осени они снизились на 28%. Октябрь 2026 года стал самым неудачным для золота за последние 18 лет, обойдя по снижению котировок, которое составило 7,3%, кризисный октябрь 2008 года.
В предпоследний день нынешнего октября фьючерс на минимуме опускался ниже отметки в 3900 долларов за тройскую унцию, в первые дни ноября часть потерь драгметаллу удалось отыграть, а на момент подготовки этого материала котировки составляли 4070 долларов, незначительно превысив отметку прошлых суток. Это говорит о том, что пока оправдывается один из прогнозов, утверждающий, что ближе к концу года за тройскую унцию будут давать не более 4100 долларов, если интерес к золоту снизится со стороны национальных банков, что в октябре и произошло.
В чём причины октябрьского кризиса
Одна из них — значительное сокращение спроса со стороны национальных банков. Это особенно актуально, если говорить о нацбанках государств Персидского залива, Индии и Китая. За первое полугодие ОАЭ, Кувейт, Иран и Саудовская Аравия приобрели на 20%, а это составляет 21,1 тонны, слитков, монет и украшений меньше, чем за такой же период прошлого года. Наименьший интерес к золоту проявил Иран, сократив покупку на 77%, или на 16,4 тонны.
Получается, что в данном случае геополитическая ситуация сработала в обратном направлении — вместо повышения спроса произошло его ослабление. На фоне ожиданий по урегулированию кризиса государства «горящего» региона снизили спрос, предполагая, что цена из-за уменьшения риска эскалации должна снизиться, поэтому временно приостановили импорт драгметалла, что привело к падению котировок.
Также сократили импорт драгметалла Индия и Китай, являющиеся в последнее время лидерами по его покупке.
Получается, что рынок в нашем случае среагировал не на наличие геополитического риска, а на ожидание его урегулирования. Инвесторы решили на всякий случай зафиксировать прибыль, поскольку новые негативные события на ближневосточном направлении отсутствуют, но присутствуют признаки стабилизации, а это дало веский повод для продажи актива. Предложение стало выше спроса, поэтому котировки снизились.
Геополитика и связанное с ней снижение спроса стали не единственным фактором падения котировок. Причиной также стал отток инвесторов из защитного актива, стоимость которого зависит только от котировок, поскольку движения капитала здесь не происходит, в краткосрочные государственные фонды, рынок которых сейчас на подъёме, а доходность долговых бумаг достигла приемлемого для инвесторов уровня, т. е. появилась реальная возможность получать текущий процентный доход, а не ждать роста котировок. Таким образом, перспектива повышения дохода, возможность которого предоставляют фонды финансового сектора рынка, рассматривается инвесторами как более выгодный вариант по сравнению с золотом. В итоге часть капитала из драгметаллов перетекла в фонды ликвидности. Так «бегство капитала» усилило давление на цену золота. Инвесторы временно сократили свои позиции в драгметалле, а освободившиеся средства стали размещать в различных инструментах финансового рынка.
Список причин снижения стоимости золота будет неполным, если не учесть недавний обвал технологического сектора. Падение мировых фондовых рынков, связанное с разочарованием финансовыми результатами технологических компаний, ускорило отток капитала из сферы искусственного интеллекта в государственные облигации, а при этом многие инвесторы дополнительно начали продавать золото, чтобы вложиться с большим капиталом в более выгодные государственные долговые ценные бумаги.
Чего ожидать дальше на рынке золота
Не исключено, что в случае, когда реальные процентные ставки по финансовым инструментам начнут сокращаться, привлекательность золота относительно ценных бумаг может снова увеличиться, как бывало уже не один раз. Поэтому, несмотря на существенную просадку, говорить о начале периода, когда стоимость золота будет долго и устойчиво снижаться, всё же не стоит. Падение на 7,3% за один месяц вовсе не говорит о фундаментальном изменении многолетнего тренда, тем более что золото неоднократно демонстрировало существенные снижения внутри длительных периодов роста.
Устойчивый длительный период снижения возможен, но для него должен созреть целый комплекс факторов: продолжительное укрепление доллара, ещё большее повышение доходности американских казначейских облигаций, сокращение спроса на золото частными инвесторами и центральными банками.
Что касается конкретных прогнозов, то они различные. Среди наиболее пессимистичных — к концу года котировки будут вращаться вокруг отметки в 4 тысячи долларов за тройскую унцию, средний по оптимизму вариант — около 4500, а самый оптимистичный — 4650 долларов.
Траектория движения котировок будет зависеть от интереса к нему со стороны инвесторов, который может поменяться в любой момент в зависимости от геополитических изменений и прогнозов инвесторов относительно денежно-кредитной политики со стороны ФРС США.
Рекомендуем