Европа встречает зиму с пустеющими хранилищами – хватит ли газа до весны?
ЕС подходит к скорой зиме с антирекордом заполнения хранилищ СПГ, который составляет 74% против среднесезонного показателя за последние пять лет в 89%. Деньги на энергоресурс у ЕС есть, только купить его негде из-за перебоев с поставками, по известным причинам, с Ближнего Востока. Проблема недостатка топлива осложняется ещё и тем, что оно необходимо потребителям в Азии, поэтому конкурировать приходится по ценам и по объёмам. Что касается цен, то после начала войны против Ирана, они подскочили в три раза.
СПГ один, а потребителей много
Проблемы с доставкой почти полностью убрали с глобального рынка СПГ из Катара, в результате чего долгосрочные контракты превратились в бессмысленные стопки бумаги. В борьбе за топливо потребители ведут самую настоящую охоту на спотовом рынке, т.е. за партии на ближайшие даты поставок. Здесь европейские компании вынуждены перекупать партии, готовые отправиться в Азию, но за это должны заплатить больше, чтобы заинтересовать продавца. Так увеличивается конкуренция за уже готовые к отправке грузы. Это на руку поставщикам из США, Канады и Нигерии, где добыча в борьбе за сверхприбыли достигла максимума, но топлива все равно не хватает.
Физическое отсутствие СПГ вынуждает европейских потребителей принимать жесткие меры по экономии газа и электроэнергии. Это касается промышленности и домохозяйств, для которых мерой принуждения к экономии стали решения правительств о повышении тарифов. Например, в Германии для новых потребителей цена за 1кВт•ч электроэнергии с начала года увеличилась на 55%, с 8 до 12,4 евроцента, а для старых абонентов тарифы пока еще остались прежними, но какими они будут после истечения действующего контракта, пока не берётся сказать никто, но основное повышение ставки произойдет в 2027 году и прогнозируется на величину, не меньшую 20%.
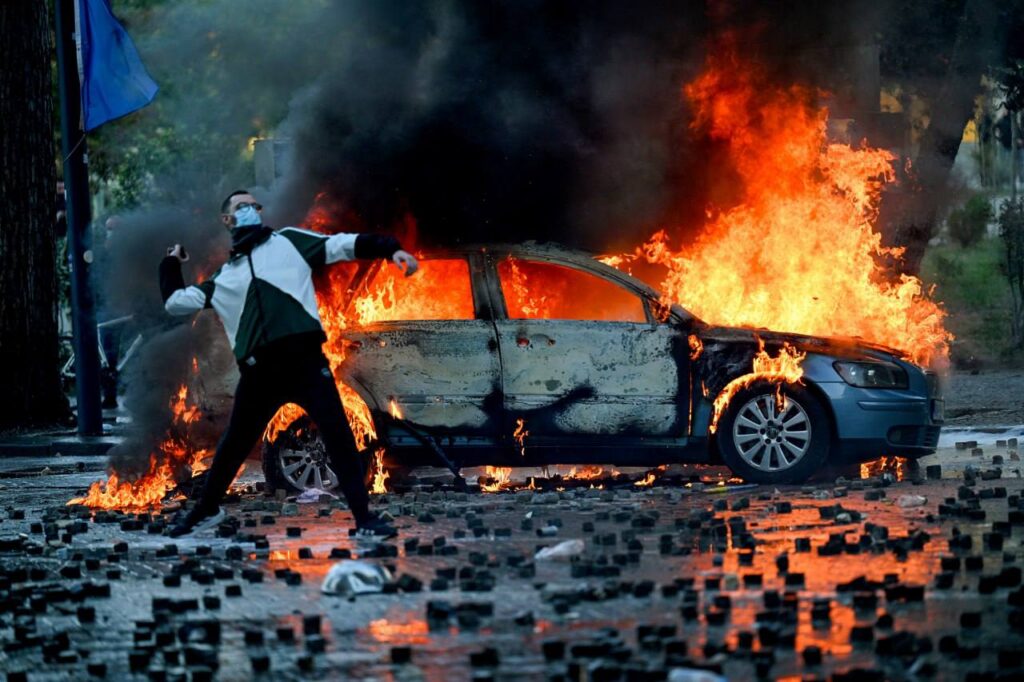
Во Франции и Италии повышение цен на топливо уже стало одной из причин протестов еще до получения первых «зимних» счетов, которые точно не обрадуют владельцев и арендаторов жилья.
Способность азиатских государств конкурировать с Европой зависит от их финансовых возможностей. Делать это могут себе позволить только Китай, Япония и Южная Корея. Все остальные азиатские потребители, не выдерживая ценовой конкуренции на спотовом рынке, будут вынуждены сократить покупки и вернуться к углю или мазуту, а также сократить производство электроэнергии и энергоемкие производства.
Что будет с ценами и объёмами
Несмотря на физический недостаток СПГ, цены всё равно имеют свой предел. Они могут, согласно оценкам экспертов, вырасти максимум ещё на 20%. Произойдет ли это, узнаем по истечении декабря – января, когда будет известна динамика расхода СПГ из европейских хранилищ. В случае больших расходов, вызванных погодными условиями, в европейских хранилищах к весне останется только 15-20% СПГ, закачанного к настоящему времени. Это очень низкий объём, который весной–летом следующего года придется наращивать.
Если ситуация с проливами на Ближнем Востоке останется такой же, то потребителям придется любыми путями возвращать на рынок российский газ, поскольку мощности США, Канады и Нигерии на пределе, а трубопроводного газа из Норвегии, Азербайджана и Алжира также будет недостаточно.
Немецкие ультраправые уже призывают восстановить газоснабжение из России по «Северному потоку», а Брюссель ради относительно недорогого топлива и необходимых объёмов может на три-четыре недели приостановить запрет на краткосрочные контракты с Россией, но пойдут ли на это в Москве, вопрос открыт.
Если не вернуться к российскому газу до тех пор, пока нынешние поставщики, работающие на максимуме, не выдохнутся, Европа будет вынуждена демонстрировать новые рекорды экономии и деиндустриализации.
Рекомендуем